Por que a parcela engana e como fazer a conta do total
A parcela cabe. O total, ninguém mostrou.
Livro digital · 6 capítulos · 59 páginas · 17 campos preenchíveis · 2 PDFs

O problema
A gente não erra essa conta por descuido. A mente dá mais peso ao agora do que ao depois, compara a parcela com um lanche e não com o preço, acredita que o mês que vem vai ser melhor e desenha reta uma curva de juros que sobe cada vez mais. O próprio Banco Central diz que avaliar só se a prestação cabe no orçamento não é adequado. E a oferta, quase sempre, chega mostrando a parcela, não o total.

O livro
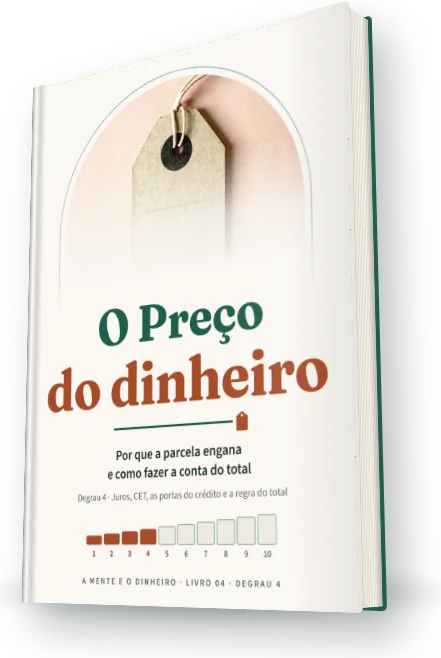
O Preço do Dinheiro é o quarto degrau da coleção: depois de entender o seu jeito com dinheiro, enxergar para onde ele vai e decidir o mês, chegou a hora de entender quanto custa o dinheiro emprestado.
Na Parte I, você entende por que a parcela engana (viés do presente, a parcela pequena comparada com gastos pequenos, a dor de pagar desligada) e troca a previsão "mês que vem vai dar" pela soma do que já está comprometido. Na Parte II, faz a conta dos juros mês a mês, no papel, aprende a converter uma taxa ao mês em taxa ao ano e descobre o CET, o preço inteiro do crédito, com os 8 itens que a lei obriga a mostrar. Na Parte III, conhece as portas do crédito (fatura, cheque especial, "sem juros", celular e Pix, empréstimo pessoal, consignado), o que a regra diz sobre cada uma e o que conferir, e decide com um simulador de cinco linhas e a sua regra do total.
Não é um livro contra o crédito. Não indica banco, cartão nem empréstimo. Diz o que a pesquisa sustenta, o que a lei garante e o que ninguém pode prometer.
O que você vai aprender
O que há dentro
capítulos
páginas
campos preenchíveis
PDFs: um para a tela, com campos preenchíveis, e um para imprimir
| Parte | Capítulos |
|---|---|
| I · Por que a parcela engana | 1 A parcela que cabe não é o preço · 2 O mês que vem vai ser melhor: o otimismo que assina |
| II · A conta do total | 3 A conta do total: juros simples e compostos no papel · 4 Lendo a oferta: o CET e os seus direitos |
| III · As portas e a decisão | 5 As portas do crédito: quando ajudam, quando aprisionam · 6 Antes de assinar: a decisão em cinco linhas |
Mais: teste "Como eu decido uma parcela" (12 afirmações), "A parcela que coube", "Quanto já está comprometido", "A conta do total" mês a mês, checklist "Lendo a oferta" com 8 itens, "Comparar duas ofertas pelo CET", "Minha porta mais cara", "Simulador no papel", Seu Plano Financeiro (12 campos), glossário, referências, "O que ainda é incerto" e "Onde buscar ajuda no Brasil".
Para quem é
Se a soma das dívidas tem tirado o seu sono, o livro indica Procon, Defensoria Pública, o caminho do superendividamento (Lei 14.181/2021) e o CVV 188.
Por que este livro é diferente
cada capítulo começa pelo que a mente faz diante da parcela e só depois entra a conta.
multiplicação, soma e o juro mês a mês, com exemplos ilustrativos declarados.
CDC, normas do Conselho Monetário Nacional e a regra do rotativo, sem "abusivo" como certeza e sem prometer resultado na Justiça.
o cartão não é o problema; a decisão sem conta é. Nenhum banco, cartão ou aplicativo indicado.
e uma seção "O que ainda é incerto", inclusive sobre o achado brasileiro de que saber mais sobre crédito pode aumentar o uso de crédito caro.
quem usa crédito para viver não é tratado como quem errou; aposentados têm o caminho do Meu INSS para conferir o consignado.
toda ferramenta vem com a regra e uma barreira no ambiente.
Procon, consumidor.gov.br, Defensoria Pública, SAC e Ouvidoria, Banco Central, Registrato, Meu INSS, CVV 188.
O que você leva
O total das parcelas que você já tem, escrito pela primeira vez.
A soma do que já está comprometido nos próximos seis meses.
A conta dos juros feita por você, e uma taxa ao mês convertida em ao ano.
O checklist dos 8 itens para ler qualquer oferta, fatura ou contrato.
A sua porta mais cara identificada, com o que conferir nela.
O simulador de cinco linhas e a sua regra do total.
Um plano de 12 campos e a ponte para o Livro 05.
Tire suas dúvidas
Dois PDFs pela Kiwify: um para ler na tela (sumário, marcadores e campos preenchíveis no Plano) e um para imprimir (A5, com sangria). O acesso fica na área de membros.
Não. Cada livro vale sozinho. Quando usa uma ideia dos Livros 01 a 03 (a regra "se… então…", a média de 3 meses), o livro explica em uma frase.
Não. Crédito é uma troca no tempo e tem usos legítimos: moradia, emergência, ferramenta de trabalho. O livro ajuda a decidir com o total na frente.
Não. As contas são multiplicação, soma e o juro mês a mês, feitos no papel ou na calculadora do celular. O livro mostra também a Calculadora do Cidadão, gratuita, do Banco Central.
Não. Nenhum banco, cartão, aplicativo ou empréstimo é indicado. O livro ensina a comparar ofertas pelo CET e onde consultar as taxas atuais.
As taxas reais trazem mês, ano e fonte, e mudam todo mês. Os exemplos de conta usam taxas inventadas, declaradas como ilustrativas.
Sair da dívida com método é o Livro 05. Sobre contratos, o livro explica o que a lei garante e diz com clareza que o resultado na Justiça depende do caso: ninguém pode prometê-lo. Procon e Defensoria Pública orientam sem custo.
Sim. O livro usa a média de 3 meses para quem tem renda que varia e trata o crédito usado para viver como falta de renda, não como falha.
Sim, com selo de evidência por extenso em cada achado e uma seção "O que ainda é incerto". As regras citadas trazem a lei ou a norma.
Sim. Se em até 7 dias você achar que o livro não é para você, pode pedir o reembolso pela própria Kiwify.
Para fechar
O Preço do Dinheiro: Por que a parcela engana e como fazer a conta do total. Pagamento único, 2 PDFs, entrega pela Kiwify.
Combos
2 livros à sua escolha por R$ 43,00 · 4 por R$ 73,00, quando houver mais livros prontos. Ver a coleção.